Für jeden Unternehmer, der in der Produktion tätig ist, ist die korrekte Ermittlung der Herstellkosten eines Produkts (Cost of Goods Manufactured - COGM) die kritischste Frage. Eine ungenaue Berechnung der Herstellkosten führt zu einer falschen Preispolitik, sinkenden Gewinnen und gravierenden Fehlern bei strategischen Entscheidungen. In Aserbaidschan wird das Rechnungswesen in der Produktion sowohl durch die Internationalen Rechnungslegungsstandards (IFRS) als auch durch die lokalen Buchführungsvorschriften geregelt. In diesem Blogbeitrag untersuchen wir ausführlich die Struktur der Herstellkosten gemäß der aserbaidschanischen Gesetzgebung, die Berechnungsmethoden und wie das ERP-System Odoo diesen komplexen Prozess automatisiert.
Einleitung: Die strategische Bedeutung der Herstellkosten
In der Produktion sind die Herstellkosten die Summe aller direkten und indirekten Kosten, die für die Herstellung eines Produkts anfallen. Eine korrekte Kalkulation ermöglicht es dem Unternehmer, wettbewerbsfähige Verkaufspreise festzulegen, „Engpässe“ (Bottlenecks) in der Produktion aufzudecken und die Kosten zu optimieren. In Aserbaidschan verlangen das Gesetz „Über die Rechnungslegung“ und die Nationalen Rechnungslegungsstandards (PMM), dass die Produktionskosten transparent und systematisch erfasst werden.
Die Struktur der Herstellkosten nach dem aserbaidschanischen Rechnungslegungsrecht
Gemäß den aserbaidschanischen Rechnungslegungsstandards (insbesondere dem Standard Nr. 2 „Vorräte“) setzen sich die Herstellkosten eines Produkts aus drei Hauptkostengruppen zusammen:
1. Materialeinzelkosten (Direct Materials) Dazu gehören Rohstoffe, Materialien und Komponenten, die in das Produkt eingehen. Diese Kosten lassen sich einer konkreten Produkteinheit direkt zuordnen. So sind beispielsweise Holz, Stoff und Leim, die in der Möbelherstellung verwendet werden, Materialeinzelkosten.
2. Fertigungslöhne (Direct Labor) Hierzu zählen die Löhne der unmittelbar am Produktionsprozess beteiligten Mitarbeiter sowie die auf diese Löhne entfallenden Sozialversicherungsbeiträge (DSMF). Bei der Lohnabrechnung in Aserbaidschan sind die Anforderungen des Steuerrechts (Einkommensteuer, staatliche Pflichtsozialversicherung, Arbeitslosenversicherung und Pflichtkrankenversicherung) unbedingt zu berücksichtigen.
3. Fertigungsgemeinkosten (indirekte Kosten, Manufacturing Overheads) Dabei handelt es sich um Kosten, die einer konkreten Produkteinheit nicht direkt zugeordnet werden können, für die Aufrechterhaltung des Produktionsprozesses jedoch notwendig sind. Dazu gehören:
-
Abschreibungen auf Produktionsanlagen und Produktionsgebäude.
-
Vergütung der Werkstattleitung und des Hilfspersonals.
-
Kosten für Strom, Gas, Wasser und sonstige Versorgungsleistungen, die in der Produktion verbraucht werden.
-
Kosten für Reparatur und Wartung der Anlagen.
„In der aserbaidschanischen Buchhaltungspraxis werden für die Verteilung dieser indirekten Kosten auf die Produkte unterschiedliche Bezugsgrößen (zum Beispiel Fertigungslöhne, Maschinenstunden oder Materialkosten) verwendet.“
Methoden zur Berechnung der Herstellkosten
Je nach Fertigungsart des Unternehmens ist eine der folgenden Methoden zu wählen:
| Methode | Beschreibung |
|---|---|
| Auftragskalkulation (Job Costing) | Erfassung der Kosten für jeden einzelnen Auftrag bzw. jedes Produktionslos (zum Beispiel Schiffbau oder Möbel als Sonderanfertigung). |
| Divisionskalkulation (Process Costing) | Verteilung der Kosten nach Produktionsstufen in der Massenfertigung (zum Beispiel Zement- oder Mehlherstellung). |
| Plankostenrechnung (Standard Costing) | Vergleich der tatsächlich angefallenen Kosten mit im Voraus festgelegten Kostenvorgaben. |
Automatisierung der Herstellkostenberechnung mit Odoo Manufacturing (MRP)
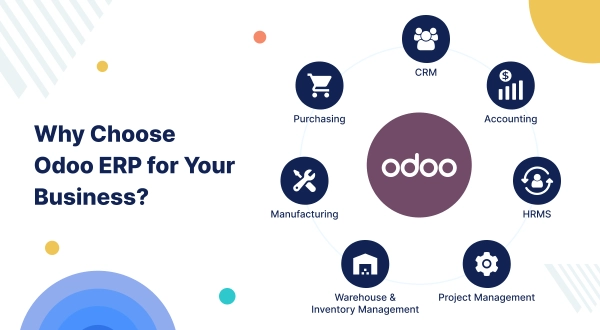
Das ERP-System Odoo ermöglicht es Fertigungsunternehmen, die Herstellkosten ohne menschliches Eingreifen und in Echtzeit zu berechnen. Folgende offizielle Lösungen bietet Odoo:
1. Stückliste (BoM) und Materialbuchhaltung In Odoo wird für jedes Produkt eine „Stückliste“ (BoM) angelegt. Wird ein Fertigungsauftrag (Manufacturing Order - MO) erstellt, bucht das System die benötigten Rohstoffe automatisch vom Lagerbestand ab und rechnet ihren Wert (gemäß der Bewertungsmethode AVCO, FIFO oder Standardpreis) den Herstellkosten zu.
2. Arbeitsplätze (Work Centers) und Kosten der Arbeitsgänge In Odoo wird jede Produktionsanlage bzw. jeder Fertigungsbereich als „Arbeitsplatz“ definiert. Für jeden Arbeitsplatz wird ein Stundensatz (Hourly Cost) festgelegt. Dieser umfasst sowohl den Lohn des Mitarbeiters als auch die Abschreibung und die Energiekosten der jeweiligen Anlage. Die im Produktionsprozess aufgewendete Zeit (Maschinen- bzw. Personenstunden) wird automatisch in die Herstellkosten eingerechnet.
3. Verteilung der Fertigungsgemeinkosten Über das Modul „Analytic Accounting“ (Kostenrechnung) von Odoo werden die indirekten Kosten sachgerecht auf die Fertigungsaufträge verteilt. Dadurch wird die in den aserbaidschanischen Rechnungslegungsstandards geforderte Verteilung der indirekten Kosten vollständig transparent.
Praxisszenario: Analyse der Herstellkosten in Odoo
Stellen Sie sich vor, ein Unternehmen stellt Kunststoffbehälter her. Sobald in Odoo ein Fertigungsauftrag abgeschlossen ist, sieht die Geschäftsleitung den Bericht „Cost Analysis“ (Kostenanalyse):
| Kostenbestandteil | Inhalt |
|---|---|
| Rohstoffe | 100 kg Kunststoffgranulat (zum tatsächlichen Preis). |
| Arbeit | 2 Stunden Arbeit des Maschinenbedieners (zum Kostensatz des Arbeitsplatzes). |
| Energie | Berechnete kWh-Kosten für 2 Betriebsstunden der Anlage. |
| Gesamt | Das System berechnet automatisch die tatsächlichen Herstellkosten jeder Produkteinheit und bucht sie zu genau diesem Wert in den Fertigwarenbestand (Finished Goods) ein. |
Dieser Ansatz beseitigt die in Aserbaidschan häufig anzutreffende Praxis der „manuellen Berechnung der Herstellkosten am Monatsende“ und senkt die Fehlerwahrscheinlichkeit auf null.
Anpassung an die Bedingungen in Aserbaidschan (Lokalisierung)
Der Vorteil von Odoo für den aserbaidschanischen Markt besteht darin, dass es sich leicht an die lokalen Steuer- und Buchhaltungsvorschriften anpassen lässt:
-
AVCO-Methode: Die in der aserbaidschanischen Buchhaltung am häufigsten verwendete Methode der „gewogenen Durchschnittskosten“ (AVCO) wird in Odoo standardmäßig unterstützt.
-
Integration von E-Rechnungen: Beim Einkauf von Rohstoffen eingehende E-Rechnungen gelangen direkt in Odoo und bilden die Ausgangsbasis der Herstellkosten.
-
Landeswährung: Alle Berechnungen erfolgen in AZN, und in Fremdwährung eingekaufte Rohstoffe werden automatisch zum Kurs der Zentralbank der Republik Aserbaidschan (AMB) umgerechnet.
Fazit
Die korrekte Berechnung der Herstellkosten ist der „Gesundheitsindikator“ eines Fertigungsunternehmens. Die modernen Rechnungslegungsstandards und das Steuerrecht Aserbaidschans verlangen in diesem Bereich Genauigkeit und Transparenz. Mit seinen offiziellen Modulen für Fertigung (MRP) und Buchhaltung ermöglicht das ERP-System Odoo Unternehmern, die Herstellkosten innerhalb von Sekunden zu berechnen, die Kosten in Echtzeit zu verfolgen und ein profitableres Unternehmen aufzubauen. Die digitale Transformation ist keine Option mehr, sondern eine Notwendigkeit, um sich in der Produktion einen Wettbewerbsvorteil zu verschaffen.